Cómo funciona un multicotizador de seguros de auto: cómo comparar y contratar sin riesgo
Un multicotizador no "busca el seguro más barato": ejecuta la misma consulta de riesgo en varias aseguradoras a la vez y devuelve primas que solo son comparables si usted fija las variables correctas. Aquí están las cuatro etapas del mecanismo, los datos que determinan el precio, y las dos verificaciones oficiales que separan una contratación digital segura de una exposición innecesaria.
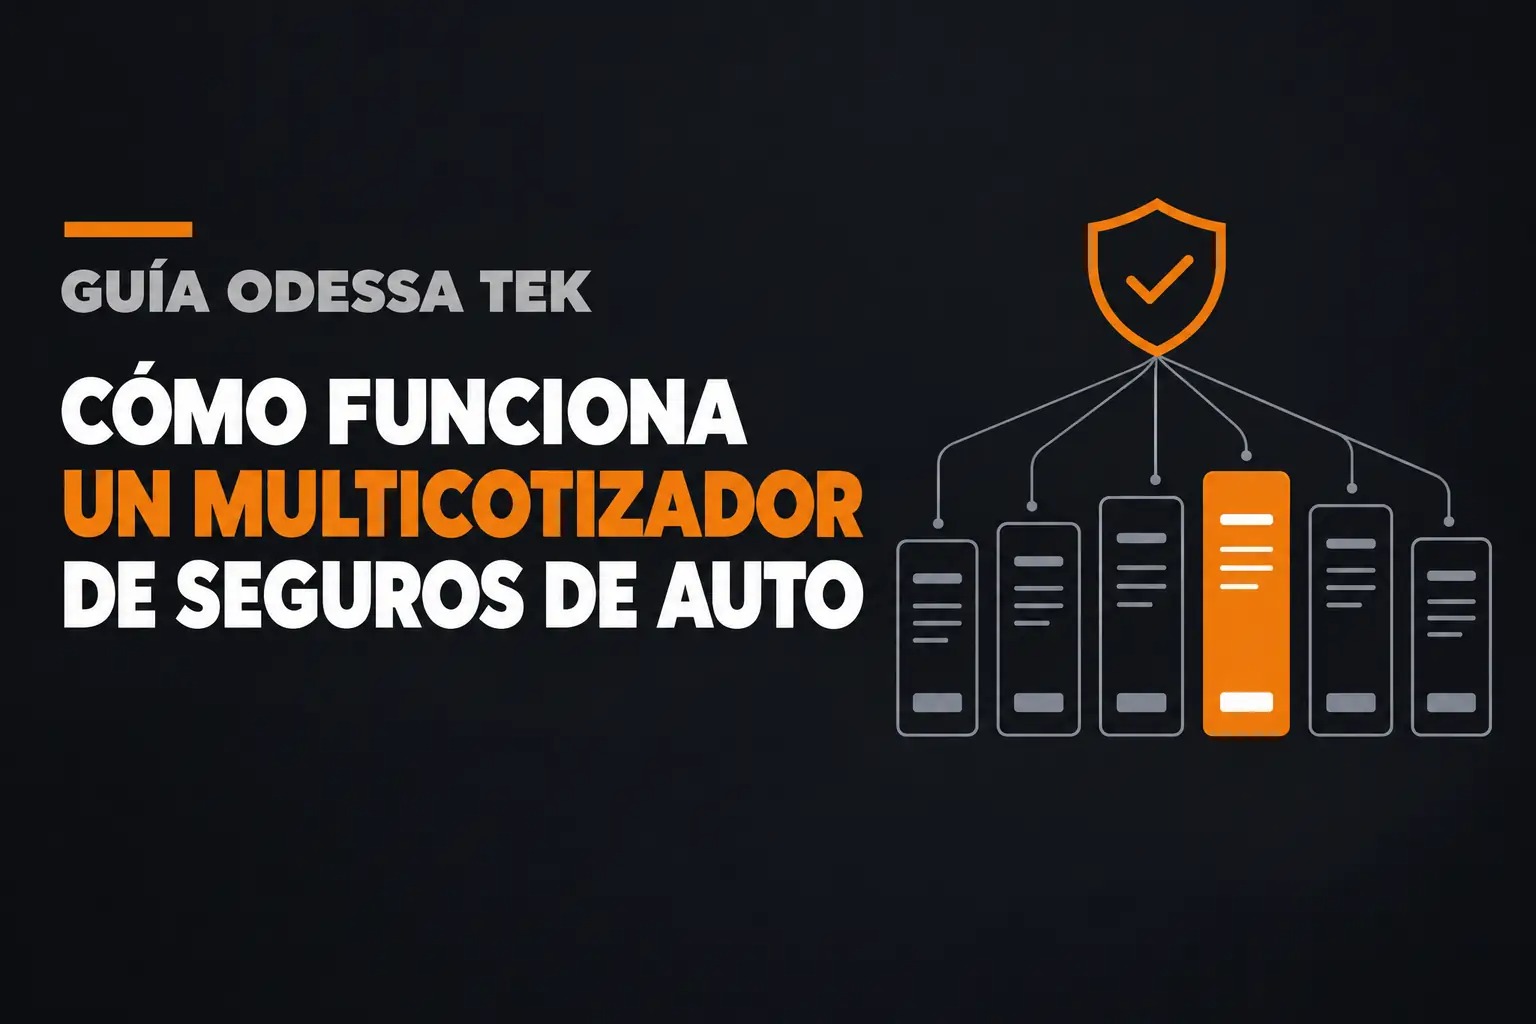
Respuesta directa: un multicotizador de seguros de auto captura una sola vez los datos del vehículo, del conductor y de la cobertura deseada, los envía de forma simultánea a los sistemas de tarificación de varias aseguradoras, y devuelve en una misma pantalla la prima, el deducible y las sumas aseguradas que cada compañía ofrece para ese perfil exacto. El precio no lo fija el comparador: lo calcula cada aseguradora con su propio modelo actuarial.
El contexto explica por qué comparar importa: según el Sistema Estadístico del Sector Asegurador del ramo Automóviles (SESA 2023) de la AMIS, solo 28.1% del parque vehicular en México cuenta con seguro —3 de cada 10 unidades—, y la prima anual promedio por unidad en Nuevo León es de $7,164, la más alta del país (CNSF, Análisis Estadístico de Autos 2022).
De ahí se desprende la única regla operativa que importa: una comparación solo es válida si las tres variables de cobertura —tipo de póliza, suma asegurada y deducible— son idénticas en todas las opciones. Cambiar el deducible de 5% a 10% reduce la prima sin que la póliza sea mejor; es una decisión de financiamiento del riesgo, no un ahorro.
Conviene aclarar de entrada un punto que suele frenar la consulta: cotizar a través de un intermediario registrado no incrementa la prima. La comisión del agente o broker está considerada en la tarifa que cada aseguradora registra ante la CNSF; no se suma al precio final que paga el contratante en los productos comparables entre canales. Lo que cambia de un canal a otro no es el costo, es el acompañamiento al momento del siniestro.
Qué hace un multicotizador por dentro: las cuatro etapas
Un multicotizador de seguros de auto funciona en cuatro etapas: captura y normalización de datos, tarificación simultánea en cada aseguradora, comparación normalizada de resultados, y emisión y pago de la póliza elegida. Es una capa de integración, no una aseguradora: normaliza una sola solicitud y la distribuye a varios tarificadores para que las respuestas lleguen en un formato comparable.
Captura y normalización
La plataforma recoge los datos del vehículo, del conductor y la cobertura deseada. La versión exacta del auto y el código postal donde pernocta son los dos campos que más mueven la prima; un error aquí invalida toda la comparación.
Tarificación simultánea
La solicitud viaja por integración directa a cada aseguradora, que aplica su propio modelo actuarial. Por eso la misma persona con el mismo auto recibe primas distintas: no hay un precio de mercado único, hay tantas tarifas como modelos de riesgo.
Comparación normalizada
Las respuestas se despliegan lado a lado con prima, tipo de cobertura, deducibles y sumas aseguradas. Esta es la etapa donde el usuario decide: el comparador ordena, no recomienda.
Emisión y pago
Al elegir una opción se confirman los datos, se emite la póliza y se paga en línea. La cobertura inicia en la fecha y hora que indique la carátula, no en el momento del pago.
Si dos cotizaciones tienen precios muy distintos, la diferencia casi nunca está en la prima: está en el deducible, en la suma asegurada o en el tipo de cobertura. Antes de comparar números, iguale esas tres variables. A modo de ejemplo: una prima 30% menor con el deducible al doble no es una oferta mejor, es un riesgo trasladado a su bolsillo.
Existe además una referencia pública para contrastar: el Simulador de Seguro de Automóviles de la CONDUSEF, disponible en webappsos.condusef.gob.mx/SimuladorSeguroAutomovil, que permite estimar y comparar coberturas de manera oficial y sin intención comercial. Es un buen punto de partida para calibrar expectativas antes de cotizar con un intermediario.
Los datos que debe reunir antes de cotizar
Para cotizar un seguro de auto en línea necesita siete datos: versión exacta del vehículo, código postal donde pernocta, uso real, perfil del conductor habitual, número de serie (VIN) y placas, tarjeta de circulación y licencia vigentes, y la cobertura y el deducible objetivo. Con los cuatro primeros a la mano, la captura toma entre 3 y 5 minutos; el tiempo se pierde por datos incompletos, no por el sistema.
Reúna estos elementos antes de abrir el cotizador. Los primeros cuatro son los que alteran la prima de forma significativa; el resto se requiere para emitir.
Checklist de captura- Versión exacta del vehículo. Marca, submarca, año y versión completa. "Sedán" o "equipado" no es una versión: el nivel de equipamiento cambia el valor comercial y, con él, la prima y la suma asegurada.
- Código postal donde pernocta el auto. No el de la oficina ni el de la credencial: el lugar donde el vehículo pasa la noche. La siniestralidad y el índice de robo de esa zona entran directo al cálculo.
- Uso real del vehículo. Particular, trayecto al trabajo, comercial, flotilla o plataforma de transporte. Declarar uso particular cuando el auto opera en una aplicación es una omisión que puede derivar en la negativa del pago del siniestro.
- Perfil del conductor habitual. Edad, antigüedad de la licencia e historial de siniestros. Si quien maneja habitualmente no es el titular, declárelo.
- Número de serie (VIN) y placas. Para la cotización inicial suelen bastar los datos generales; para emitir la póliza el VIN es indispensable.
- Tarjeta de circulación y licencia vigentes. Se solicitan al momento de emitir y deben coincidir con los datos capturados.
- Cobertura y deducible objetivo. Defínalos antes de ver precios. Decidir la cobertura después de ver la prima más baja invierte el orden de la decisión.
Si un cotizador entrega una prima final sin haber preguntado la versión del vehículo ni el código postal, ese número no es una cotización: es una estimación promocional. Una prima real requiere los datos que alimentan el modelo de riesgo, y cambiará cuando se capturen.
Si su caso es una flotilla, un vehículo de plataforma o un auto eléctrico, la captura tiene variables adicionales que conviene revisar aparte en nuestra guía de seguro digital para Uber, flotillas y autos eléctricos en Nuevo León.
Las tres coberturas: qué ampara cada una y qué cuesta un siniestro
Elegir cobertura es decidir qué parte del riesgo asume usted. La forma rigurosa de hacerlo es contrastar la frecuencia de cada siniestro contra su costo promedio real.
El mercado mexicano opera con tres niveles. La diferencia entre ellos no es de calidad de servicio, sino del conjunto de riesgos transferidos a la aseguradora.
| Cobertura | Qué ampara | Qué NO ampara | Perfil para el que es razonable |
|---|---|---|---|
| Responsabilidad Civil (RC) | Daños a bienes y personas de terceros causados por la conducción del vehículo. | Cualquier daño al auto propio, incluido el robo total. | Vehículos de muy bajo valor comercial, donde la pérdida total es asumible. |
| Cobertura limitada | Responsabilidad Civil más robo total del vehículo. | Daños materiales por colisión o volcadura del auto propio. | Autos usados con valor intermedio en zonas de alta incidencia de robo. |
| Cobertura amplia | Lo anterior más daños materiales al auto propio, gastos médicos a ocupantes y asistencia vial y legal. | Lo excluido expresamente en las condiciones generales de cada póliza. | Vehículos nuevos, financiados o cuya reposición no es viable con recursos propios. |
El dato que ordena la decisión
La pregunta correcta no es "¿qué cobertura es mejor?", sino "¿qué siniestros son frecuentes y cuánto cuestan cuando ocurren?". Las cifras del sector responden con precisión:
| Tipo de siniestro | Frecuencia anual (probabilidad de ocurrencia) | Costo promedio del siniestro (MXN) | Lectura para la decisión de cobertura |
|---|---|---|---|
| Daños materiales | 15.45% | $23,714 | El más probable con diferencia: ocurre a 1 de cada 6 unidades aseguradas al año. |
| Responsabilidad Civil | 8.97% | $19,260 | Frecuente y de costo comparable; es además el mínimo exigido en vías federales. |
| Gastos médicos a ocupantes | 2.29% | $5,125 | Baja frecuencia y bajo costo unitario; su valor está en el complemento. |
| Robo total | 0.42% | $231,348 | El menos probable y, con enorme distancia, el más costoso: casi diez veces un daño material. |
Frecuencia y costo promedio del siniestro, todos los vehículos. Fuente: AMIS, Sistema Estadístico del Sector Asegurador del ramo Automóviles (SESA) 2023.
El contraste ordena la decisión: el robo total tiene una probabilidad de 0.42%, pero un costo promedio de $231,348. Es exactamente el perfil de riesgo que justifica un seguro —baja frecuencia, impacto patrimonial severo— y la razón por la que prescindir de esa cobertura para ahorrar unos cientos de pesos al año rara vez es una decisión financiera sólida.
Si quiere ver esa diferencia aplicada a su vehículo y no a un promedio nacional, puede solicitar la comparación con y sin robo total por WhatsApp o marcar al 81 8363 9119.
Asegure lo que no puede reponer con recursos propios y autoasegure lo que sí. Si perder el vehículo completo comprometería su patrimonio o el pago de un crédito, la cobertura de robo total no es opcional. Si el auto vale menos que el deducible más la prima anual, la Responsabilidad Civil puede ser suficiente.
Para el ejercicio comparativo detallado entre cotizaciones ya obtenidas, revise cómo comparar cotizaciones de seguros de automóviles.
El deducible: la variable que más se malinterpreta
El deducible es la parte del siniestro que paga usted. Subirlo baja la prima de inmediato, pero no mejora la póliza: traslada riesgo de la aseguradora a su bolsillo.
En México el deducible se expresa como porcentaje —de la suma asegurada en daños materiales y robo total, con un mínimo en pesos—. Es la palanca que explica la mayoría de las diferencias de precio entre cotizaciones que parecen equivalentes.
- Daños materiales: el deducible se aplica en cada evento. Con frecuencia anual de 15.45%, es el que tiene mayor probabilidad de que usted lo pague en los próximos doce meses.
- Robo total: se aplica una sola vez, sobre el valor de la unidad. Con un costo promedio de siniestro de $231,348, un deducible de 10% representa un desembolso de decenas de miles de pesos en el peor momento.
- Responsabilidad Civil: normalmente opera sin deducible, porque protege a un tercero y no a su patrimonio.
El criterio práctico: elija el deducible que podría pagar mañana, en efectivo, sin recurrir a crédito. Si esa cifra no está disponible, el deducible alto es un ahorro aparente que se convierte en un problema de liquidez justo cuando ocurre el siniestro. Un buen comparador debe permitir ajustar este parámetro y ver el efecto en la prima en tiempo real; si no lo permite, la comparación está incompleta.
Dos cotizaciones con la misma etiqueta de "cobertura amplia" pueden diferir de forma sustancial en precio únicamente por deducible y suma asegurada. La razón es cuantificable: el deducible de daños materiales se aplica en cada evento y esos siniestros tienen una frecuencia anual de 15.45% (AMIS, SESA 2023), de modo que duplicar el deducible reduce de inmediato la siniestralidad esperada que la aseguradora debe cubrir. Si el comparador no muestra esos dos campos junto a la prima, no está comparando pólizas: está comparando precios sin contexto.
Igualar deducible y suma asegurada entre seis cotizaciones es un trabajo de minutos para quien lo hace todos los días. Si prefiere recibirlo ya normalizado, escríbanos por WhatsApp.
Cómo contratar en línea de forma segura: verificación en dos registros
Contratar un seguro de auto en línea es seguro cuando se verifica en dos registros distintos: la aseguradora, en el SIPRES de la CONDUSEF; el agente o broker, por número de cédula en el portal de la CNSF. Son dos comprobaciones separadas y ninguna sustituye a la otra.
Este es el punto que casi ningún contenido del mercado explica con precisión, y es el que realmente protege al contratante. La aseguradora y el intermediario se validan en registros diferentes:
La aseguradora, en SIPRES (CONDUSEF)
El Sistema de Registro de Prestadores de Servicios Financieros confirma que la institución está registrada y autorizada para operar en México. Consúltelo en webapps.condusef.gob.mx/SIPRES antes de pagar.
El agente o broker, por cédula ante la CNSF
Los agentes y ajustadores no se verifican en SIPRES: se consultan por número de cédula en el portal de la Comisión Nacional de Seguros y Fianzas, en agentesajustadores.cnsf.gob.mx.
Cumplidas ambas verificaciones, estas son las comprobaciones operativas antes y después de pagar:
- Confirme que el pago va a la aseguradora o al intermediario registrado, nunca a una cuenta personal. Ninguna operación legítima requiere una transferencia a nombre de un particular.
- Exija la carátula de la póliza por escrito, con número de póliza, vigencia con fecha y hora de inicio, sumas aseguradas y deducibles. El comprobante de pago no es la póliza.
- Revise las condiciones generales, en particular exclusiones y el capítulo de siniestros. Es el documento que decide si le pagan.
- Verifique la concordancia en los primeros 30 días. El artículo 25 de la Ley sobre el Contrato de Seguro establece que, si el contenido de la póliza no concuerda con lo ofertado, el asegurado puede pedir la rectificación dentro de los treinta días siguientes a su recepción. Ese plazo corre desde que recibe la póliza: úselo.
La cobertura no empieza cuando usted paga: empieza en la fecha y hora de inicio de vigencia que indica la carátula. Si contrata un viernes por la noche con vigencia desde el lunes, ese fin de semana no está asegurado. Confirme la hora exacta antes de circular.
Por qué la verificación importa en números
Los datos de CONDUSEF del cuarto trimestre de 2025 sitúan el índice de reclamación del ramo auto en 26.3 por cada 100 mil riesgos asegurados, con un tiempo de respuesta promedio de 10 días hábiles y solo 13% de resoluciones a favor del usuario. La dispersión entre compañías es amplia: entre las diez instituciones con más reclamaciones, el índice va de 12 a 154 y el porcentaje de casos resueltos a favor del usuario, de 6% a 22%.
Ese 13% promedio explica por qué la documentación previa vale más que cualquier gestión posterior: la mayoría de las controversias no se ganan discutiendo, se evitan capturando bien los datos, declarando el uso real del vehículo y leyendo las exclusiones antes de firmar.
Qué cambia si el auto circula en Nuevo León
Nuevo León registra la prima anual promedio más alta del país. No es un sobreprecio arbitrario: es el reflejo de la siniestralidad y del valor del parque vehicular del estado.
Según el Análisis Estadístico de Autos 2022 de la CNSF, la prima emitida promedio anual por unidad en Nuevo León fue de $7,164, la más alta entre las entidades del país, por encima del Estado de México ($7,046) y de la Ciudad de México ($6,332). El extremo opuesto fue Puebla, con $4,990.
Para un conductor regiomontano esto tiene tres consecuencias operativas:
- La diferencia absoluta entre opciones es mayor donde la prima base es más alta. Con una prima promedio de $7,164 en Nuevo León frente a $4,990 en Puebla (CNSF, Análisis Estadístico de Autos 2022), un mismo diferencial porcentual entre aseguradoras representa aquí una cantidad de pesos sensiblemente mayor. En términos de dinero, comparar deja de ser un trámite y se vuelve la decisión con mayor impacto económico del proceso.
- El código postal pesa más de lo esperado. Dentro del área metropolitana la prima varía de forma apreciable entre municipios. Capturar el CP donde el auto pernocta —no el de la oficina— puede cambiar el resultado de la comparación.
- El contexto de robo mejoró, pero sigue siendo material. La AMIS reportó 50,891 vehículos asegurados robados entre julio de 2025 y junio de 2026, una caída de 16% frente al periodo previo y la cifra más baja en al menos quince años (AMIS, Tendencia en el robo y recuperación de vehículos 2025-2026, 15 de julio de 2026). Es una mejora real; no convierte en prescindible la cobertura de robo total cuando su costo promedio es de $231,348 (AMIS, SESA 2023).
Sobre el marco legal, conviene tener claro el mínimo: el artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal obliga a todos los vehículos que transiten en vías, caminos y puentes federales a contar con un seguro que garantice a terceros los daños que pudieran ocasionarse en sus bienes y personas. La ley precisa además que ninguna autoridad puede obligarlo a contratar con una aseguradora determinada: la elección del proveedor es suya, y por eso comparar es un derecho, no una concesión.
Como referencia de producto, el Seguro Básico Estandarizado de Automóviles que comercializan varias compañías —por ejemplo GNP, con registro CNSF-S0043-0367-2025— ofrece un límite único de $250,000 para daños a terceros en bienes y personas. Es un piso de protección, no una cobertura integral: no ampara el vehículo propio.
Si la necesidad es empresarial —flotillas, parque vehicular a nombre de la compañía o coberturas para colaboradores—, el análisis cambia de escala y conviene revisarlo en el apartado de seguros empresariales, donde la suscripción se evalúa por parque completo y no por unidad.
Cómo elegir un multicotizador y un broker digital de seguros en Nuevo León
Los mejores brokers de seguros digitales en Nuevo León y los multicotizadores que operan se reconocen por seis atributos verificables, no por su publicidad. Cinco se comprueban en la propia pantalla de resultados; el sexto, en registros públicos.
Un cotizador de seguros de auto consulta a una sola aseguradora; un multicotizador consulta a varias en la misma solicitud. La diferencia no es de velocidad: es que solo el segundo permite comparar. Estos son los criterios para evaluar cualquiera de los dos, se trate de un auto particular, una camioneta o cualquier carro de uso familiar.
Criterios de evaluación- Consulta a tres aseguradoras o más en una sola captura. Con menos de tres tarifas no hay dispersión que evaluar. El cotizador de Odessa Tek consulta seis aseguradoras de forma simultánea.
- Muestra prima, deducible y suma asegurada juntos en la misma fila. Si el deducible y la suma asegurada no están visibles al lado de la prima, no es una comparación de pólizas: es una lista de precios.
- Permite igualar las tres variables y ver el efecto en tiempo real. Cambiar el deducible debe recalcular la prima en pantalla, sin volver a capturar todo.
- Pide la versión exacta del vehículo y el código postal donde pernocta. Un cotizador que entrega una prima final sin esos dos campos devuelve una estimación promocional, no una cotización.
- Es rápido y fácil solo si captura una sola vez. Con los datos a la mano, una comparación completa toma entre 3 y 5 minutos; el tiempo se pierde en recapturar, no en el cálculo. Si la plataforma obliga a llenar un formulario por aseguradora, no es un multicotizador.
- El broker es verificable en registros públicos. La aseguradora, en el SIPRES de la CONDUSEF; el agente o broker, por número de cédula en el portal de la CNSF. Los brokers digitales que no permiten verificar su cédula no cumplen el mínimo, con independencia de lo que prometa su publicidad.
El mejor multicotizador no es el que muestra la prima más baja: es el que muestra la prima más baja con la misma cobertura, la misma suma asegurada y el mismo deducible que las demás opciones. Cualquier plataforma que no exhiba esos tres campos junto al precio está compitiendo por apariencia, no por condiciones.
Odessa Tek opera desde Monterrey, Nuevo León, como broker digital de seguros: consulta simultánea a seis aseguradoras, comparación con las tres variables a la vista y administración de pólizas disponible las 24 horas.
Ejecute la comparación con los datos en la mano
Una comparación de seguros de auto es válida cuando las tres variables de cobertura —tipo de póliza, suma asegurada y deducible— son idénticas en todas las opciones y los datos del vehículo son exactos. Igualar esas variables es el trabajo que hacemos por usted.
Odessa Tek opera como broker digital: una sola captura, seis aseguradoras consultadas de forma simultánea, y la comparación presentada con prima, deducible y sumas aseguradas a la vista para que la decisión sea suya y esté informada. La administración posterior de la póliza —renovaciones, pagos y consultas— queda en un perfil disponible las 24 horas.
Si prefiere obtener las cifras por su cuenta, el cotizador de Odessa Tek está disponible en línea. Si el caso tiene variables particulares —uso en plataforma, vehículo financiado, conductor joven o historial de siniestros—, conviene revisarlo con un asesor antes de emitir.
Compare seis aseguradoras con las variables igualadas
Envíenos la versión de su vehículo, el código postal donde pernocta y el uso real. Si no tiene la versión a la mano, basta la fotografía de su tarjeta de circulación. Le devolvemos la comparación con la misma cobertura, la misma suma asegurada y el mismo deducible en todas las opciones, y le explicamos qué cambia en cada una. Sin costo y sin compromiso de contratación: sus datos se usan únicamente para cotizar.
Preguntas frecuentes
Respuestas directas a las consultas que recibimos con mayor frecuencia sobre cotización y contratación en línea.
¿Cómo funciona un multicotizador de seguros de auto?
Un multicotizador captura una sola vez los datos del vehículo, del conductor y de la cobertura deseada, y los envía de forma simultánea a los sistemas de tarificación de varias aseguradoras. Cada compañía aplica su propio modelo actuarial y devuelve una prima; la plataforma las despliega en una misma pantalla con su deducible y sumas aseguradas para que sean comparables. El comparador no fija el precio ni emite la póliza: normaliza la consulta y ordena las respuestas. La emisión la realiza la aseguradora elegida.
¿Cómo puedo cotizar un seguro de auto?
Reúna cuatro datos determinantes: la versión exacta del vehículo (marca, submarca, año y versión), el código postal donde el auto pernocta, el uso real —particular, comercial o plataforma— y el perfil del conductor habitual. Con eso capture en un cotizador en línea, defina la cobertura y el deducible objetivo antes de ver precios, y compare. Para emitir necesitará además el número de serie (VIN), la tarjeta de circulación y la licencia vigentes.
¿Cuáles son las opciones de seguro de auto disponibles en México?
Tres niveles. La Responsabilidad Civil cubre únicamente daños a terceros en sus bienes y personas. La cobertura limitada añade el robo total del vehículo. La cobertura amplia incorpora además daños materiales al auto propio, gastos médicos a ocupantes y asistencia vial y legal. La diferencia no es de calidad de servicio, sino del conjunto de riesgos que se transfiere a la aseguradora.
¿Qué seguro para automóvil me recomendarías?
Lo que recomendamos depende de un criterio patrimonial, no del precio: asegure lo que no podría reponer con recursos propios. Si el vehículo es nuevo, está financiado o su pérdida comprometería su patrimonio, la cobertura amplia con robo total es la razonable —el robo total tiene una probabilidad anual de 0.42% pero un costo promedio de $231,348 según AMIS (SESA 2023)—. Si el auto vale menos que la suma del deducible y la prima anual, la Responsabilidad Civil puede ser suficiente. En todos los casos, iguale cobertura, suma asegurada y deducible antes de comparar primas.
¿Es seguro contratar un seguro de auto en línea?
Sí, siempre que verifique dos cosas en registros distintos: que la aseguradora esté en el SIPRES de CONDUSEF, y que el agente o broker tenga cédula vigente consultable en el portal de la CNSF. Además, pague solo a la aseguradora o al intermediario registrado —nunca a una cuenta personal—, exija la carátula de la póliza por escrito y revise que la vigencia y los deducibles coincidan con lo ofertado. El artículo 25 de la Ley sobre el Contrato de Seguro le permite pedir la rectificación dentro de los 30 días siguientes a recibir la póliza si no concuerda con la oferta.
¿Por qué la misma cotización cambia de precio entre aseguradoras?
Porque no existe una tarifa única de mercado: cada aseguradora calcula la prima con su propio modelo actuarial, que pondera de manera distinta la zona de circulación, el modelo del vehículo, su índice de robo, el costo de refacciones y el perfil del conductor. Un mismo perfil puede ser atractivo para una compañía y de alto riesgo para otra. Eso es precisamente lo que hace útil comparar, y por lo que la diferencia debe evaluarse con cobertura, suma asegurada y deducible idénticos.
¿Cuánto cuesta en promedio un seguro de auto en Nuevo León?
El Análisis Estadístico de Autos 2022 de la CNSF reporta para Nuevo León una prima emitida promedio anual por unidad de $7,164, la más alta del país, frente a $7,046 en el Estado de México y $6,332 en la Ciudad de México. Es un promedio agregado de todas las coberturas y no sustituye una cotización: su prima depende de la versión del vehículo, el código postal, el uso y su perfil como conductor.
Ya tengo un agente de seguros. ¿Tiene sentido cotizar con un broker digital?
Un agente tradicional suele representar a una o dos compañías; un broker consulta varias en la misma operación. Cotizar con un broker no lo obliga a cambiar de intermediario: le da una referencia de mercado con la que puede evaluar —o renegociar— la renovación que ya tiene. Si su agente ofrece la mejor combinación de prima, deducible y suma asegurada, la comparación se lo confirmará con números. La elección del proveedor es suya en todos los casos: el artículo 63 Bis de la Ley de Caminos, Puentes y Autotransporte Federal establece que ninguna autoridad puede obligarlo a contratar con una aseguradora determinada.
Si tengo un siniestro, ¿a quién acudo cuando contraté en línea?
El ajuste del siniestro lo realiza siempre la aseguradora que emitió la póliza, por su propio canal de atención, con independencia de dónde se haya contratado. Lo que cambia es el acompañamiento: un broker registrado da seguimiento al expediente, verifica que la documentación esté completa y escala el caso cuando se dilata. Ese acompañamiento es relevante a la luz de las cifras de CONDUSEF del 4T de 2025: solo 13% de las reclamaciones del ramo auto se resuelven a favor del usuario, y la mayoría de las controversias se evita documentando bien desde la contratación.
Fuentes consultadas
Todas las cifras de este artículo provienen de cuatro fuentes institucionales —AMIS, CNSF, CONDUSEF y la Cámara de Diputados— y cada dato indica el periodo de su reporte de origen. Consultadas en septiembre de 2026.
- AMIS, Centro Estadístico. Sistema Estadístico del Sector Asegurador del ramo Automóviles (SESA) 2023 — penetración del seguro vehicular (28.1% del parque vehicular), frecuencia y costo promedio del siniestro.
- AMIS. Tendencia en el robo y recuperación de vehículos 2025-2026, publicado el 15 de julio de 2026 — 50,891 unidades aseguradas robadas, variación de −16%.
- CNSF. Análisis Estadístico de Autos 2022 — prima emitida promedio anual por unidad y por entidad federativa.
- CONDUSEF. Cuentas Claras: Aseguradoras, Seguro de Auto, 4to trimestre de 2025 — índice de reclamación, tiempo de respuesta y resoluciones a favor del usuario.
- CONDUSEF. Simulador de Seguro de Automóviles y SIPRES, Sistema de Registro de Prestadores de Servicios Financieros.
- Comisión Nacional de Seguros y Fianzas. Consulta pública de agentes y ajustadores por cédula.
- Cámara de Diputados. Ley de Caminos, Puentes y Autotransporte Federal, artículos 63 Bis y 63 Ter. Ley sobre el Contrato de Seguro, artículo 25.
- GNP Seguros. Seguro Básico Estandarizado de Automóviles, registro CNSF-S0043-0367-2025 — límite único de $250,000 para daños a terceros.
Odessa Tek Broker digital de seguros con sede en Monterrey, Nuevo León. Permite cotizar, comparar y contratar seguros en línea con comparación simultánea entre seis aseguradoras y administración de pólizas 24/7. Torre Novo, José Clemente Orozco 335, Zona Valle Oriente, 66269 Monterrey, N.L. · 81 8363 9119
Este contenido tiene fines informativos y no constituye asesoría financiera individualizada ni una oferta vinculante. Las primas, coberturas y condiciones son determinadas por cada aseguradora y están sujetas a su proceso de suscripción. Las cifras citadas corresponden a los periodos indicados en cada fuente.
Autor


Comentarios
No hay comentarios aún